실질금리 변동이 한국 상업영화 장르별 제작 비중에 미치는 영향에 관한 실증 연구
Copyright ⓒ 2026 The Digital Contents Society
This is an Open Access article distributed under the terms of the Creative Commons Attribution Non-CommercialLicense(http://creativecommons.org/licenses/by-nc/3.0/) which permits unrestricted non-commercial use, distribution, and reproduction in any medium, provided the original work is properly cited.
초록
외부 금융 자본에 대한 의존도가 높은 영화 산업의 구조적 특성상, 실질금리 변동은 자본 조달 비용과 투자자의 위험 회피 성향에 영향을 미쳐 장르별 제작 비중의 변화를 유발할 수 있다. 이에 본 연구논문은 2000년부터 2025년까지의 데이터를 활용하여 실질금리 변동과 한국 상업영화 장르별 제작 비중 간의 통계적 관계를 실증 분석하였다. 로그-선형 회귀모형 분석을 통해, 실질금리 상승 시 코미디 장르의 제작 비중이 통계적으로 유의하게 증가하고, 공연 및 미스터리 등의 장르는 유의하게 감소함을 실증적으로 확인하였다. 본 연구논문은 실질금리가 공급 측면에서 국내 상업영화의 장르별 제작 비중에 통계적으로 유의한 영향을 미치는 변수임을 실증적으로 확인하였다. 이를 통해 기존의 수요 중심 연구에서 벗어나 영화 산업의 장르 편중 현상을 공급 측면에서 설명하는 새로운 접근을 제시하였다는 점에서 학술적 의의를 갖는다.
Abstract
Given the South Korean commercial film industry’s structural dependence on external financial capital, fluctuations in real interest rates may influence capital financing costs and investors’ risk-aversion tendencies, potentially inducing changes in genre production shares. This study empirically examines the effects of real interest rate changes on genre production shares using log-linear regression models, utilizing data from 2000 to 2025. Results indicate that real interest rate increases lead to a statistically significant increase in the production share of the “comedy” genre, while genres such as “performance” and “mystery” show statistically significant decreases. This research empirically confirms that real interest rates serve as a variable that exerts statistically significant effects on the genre composition of supply-side commercial film production in South Korea, thereby presenting a new analytical framework that transcends the predominantly demand-side focus of prior cultural economics research.
Keywords:
Commercial Film, Film Genre, Interest Rate, Genre Concentration, Macroeconomics키워드:
상업영화, 영화 장르, 금리, 장르 편중, 거시경제Ⅰ. 서 론
한국의 콘텐츠 산업은 영화, TV, OTT 등 다양한 영역에서 국가 경제의 핵심적인 부가가치를 창출하는 중추 산업으로 성장하고 있다[1]. 2011년 기준 한국 영화 및 TV 산업의 총 경제적 기여 규모는 공급망과 유발 효과를 포함하여 GDP 17조 4,540억 원에 달했으며, 종사자 1인당 평균 GDP 창출액이 경제 전체 평균의 두 배를 웃돌 만큼 고부가가치 산업의 특성을 보이고 있었다[2]. 최근에는 콘텐츠 산업이 높은 생산유발계수(1.572)를 보이며 타 산업으로의 경제적 파급력을 지속적으로 확대하고 있다[3].
그러나 콘텐츠 산업의 이러한 경제적 규모 이면에는, 콘텐츠 제작과 그 성과에 대한 리스크가 자리하고 있다. 이는 영화 분야에서 더욱 두드러지게 나타나며, 영화 흥행의 불확실성에 의한 리스크로 이해할 수 있다. 이는 상업영화 한 편을 완성하기 위해서는 기획 단계부터 막대한 초기 자본이 투입되는 자본집약적 특성에 기인한다[4].
이에 따라 영화 제작자들은 외부 자본에 대한 의존도가 매우 높을 수밖에 없는 상황이다. 특히, 1997년 외환위기 이후 대기업 자본이 이탈한 자리를 벤처캐피탈(VC)과 영상전문투자조합 등의 금융자본이 채우면서 한국 영화 산업의 자본 조달 구조는 근본적으로 재편되었다[4]. 실제로 한국 상업영화 제작 편수의 약 80% 내외가 투자조합의 자금을 지원받아 제작될 정도로 외부 자본 의존도가 심화되기도 했다[4]. 이런 상황의 변화는, 자본 조달 비용인 ‘금리’의 변동이 영화 기획과 제작의 의사결정에 직간접적인 영향을 미치는 구조적 환경이 조성되었을 수 있음을 시사하고 있다.
이에 본 연구논문은 2000년부터 2025년까지의 영화관입장권통합전산망 상업영화 개봉 데이터와 국고채 3년물에서 소비자물가상승률을 차감하여 구한 실질금리 수치를 융합하여, 거시경제의 자본 조달 비용 변동이 상업영화 장르별 제작 비중에 미치는 영향을 실증적으로 분석하였다[5],[6]. 특히, 실질금리의 변동이 자본 조달 비용, 투자 가능 자금 규모, 펀드의 투자심사 기준, 기대수익률 등을 매개로 하여 영화 투자자 및 제작자의 장르 선택에 간접적으로 영향을 미칠 수 있으며, 그 결과로 특정 장르로의 제작 비중 편중이 나타날 수 있는지를, 로그-선형(Log-Linear) 시계열 회귀모형을 사용하여 분석하였다. 본 연구논문의 결과는 기존의 미시적 흥행 요인 분석에 머물던 영화 산업 연구의 관점을 거시경제적 지표의 영역으로 확장하는데 기여할 수 있으며, 효과적인 영화 콘텐츠 제작 생태계 조성에 시사점을 제시할 것으로 기대된다.
Ⅱ. 문헌 고찰과 연구 이슈
2-1 영화 산업의 자본 조달 구조
영화 산업은 상업영화 한 편을 완성하기 위해 기획 단계부터 개봉에 이르기까지 막대한 자본이 투입되는 전형적인 자본 집약적 산업이다[4]. 특히 최근 대형 스튜디오들의 제작비가 폭등하고 마케팅 비용이 증가함에 따라, 영화 산업 내에서 재무적 지속가능성을 확보하는 것은 가장 핵심적인 과제로 대두되었다[7]. 이러한 막대한 예산 규모로 인해 영화 제작자들은 자체 자금만으로는 프로젝트를 감당할 수 없으며, 필연적으로 벤처캐피탈(VC)이나 모태펀드와 같은 외부 금융 자본에 대한 의존도가 높을 수밖에 없는 상황이다. 한국 상업영화 시장 역시 1990년대 중반 이후 유입된 금융 자본을 바탕으로 양적 성장을 이루었으며, 현재 제작비의 상당 부분을 영상전문투자조합 등 외부 자본에 크게 의존하고 있는 실정이다[4]. 최근에는 OTT의 부상과 함께, 제작비의 상승으로 인하여 이와 같은 경향이 더 심해지고 있다.
하지만, 기존 문화경제학 및 영화 산업 관련 실증 연구들은, 개별 영화의 성과에 대해 주로 미시적 관점에서 접근해 왔다[8]. 예를 들어, 주연 배우의 티켓 파워나 스크린 독과점 여부 등이 상업 영화의 흥행 수익에 미치는 영향을 분석하는 데 집중해 왔다[8]. 거시경제 지표를 고려한 연구에서도, 주로 소비자물가지수(CPI) 변동에 따른 관객의 ‘장르별 수요 변화’를 규명하는 접근이 이뤄져 왔다[9]. 이러한 수요 중심의 접근은 경제적 상황에 따라 관객의 장르 선호도가 변화하는 패턴을 설명하는 측면에서는 효과적이었지만[10], 정작 산업의 주체인 투자자와 제작자가 ‘자본 조달 비용(금리)’의 변화에 따라 어떻게 공급 포트폴리오를 구성하는지에 대해서는 구체적으로 설명하지 못하는 한계가 있다.
특히, 최근의 영화 산업처럼 외부 금융 자본에 대한 의존도가 높으면서 제작 비용이 급증한 구조에서는, 실질금리의 증감이 투자 자본의 위험 회피 성향을 자극하여 특정 장르의 공급을 제한하거나 확대시킬 개연성이 매우 크다고 볼 수 있다. 따라서 금리와 같은 거시경제 지표의 변화가 영화 콘텐츠 제작 과정에 영향을 미쳐, 콘텐츠의 장르 생태계에 영향을 주는 과정에 대한 실증적 접근이 필요한 상황이다.
2-2 금리와 영화 산업의 장르 편중
상업 영화의 공급 관점에서 접근한다면, 자본 조달 비용인 금리가 상승하면 영화 제작자와 투자자들은 원금 손실 리스크를 통제하기 위해 ‘위험 회피’ 전략을 취할 수 있다. 실제로, 거시경제적 충격은 스튜디오의 장르 선택과 제작 포트폴리오에 영향을 미치고 있다. 예를 들어, 1932년 대공황 당시 막대한 손실을 본 할리우드 스튜디오들은 제작비가 많이 드는 화려한 세트장 대신 조명과 세트 재활용이 쉬운 ‘저비용 갱스터 영화’로 주력 장르를 선회하였다[11]. 또한, 2008년 글로벌 금융위기 당시에는 오리지널 영화 제작을 축소하고 수익이 확실하게 보장되는 ‘프랜차이즈 영화’로 투자를 집중하였다[11].
이러한 공급 측면의 위험 회피 경향은 수요 측면의 관객 심리 변화와 맞물려 영화 제작 시 특정 장르로의 쏠림 현상을 가속할 수 있다. 흔히 영화 산업이 불황에 강하다는 통념이 있으나, 실증적 분석에 따르면 실업률 상승 등 거시경제 펀더멘털의 악화는 전반적인 극장 수익을 뚜렷하게 위축시키는 것으로 나타났다[11]. 또한 소비자물가지수(CPI) 등 거시경제 상황이 악화하는 불황기에는 잠재적 관객의 소비 심리가 변화하여, 호황기에 인기 있던 액션이나 범죄 장르의 흥행세가 꺾이는 등 거시경제 변수와 장르 소비 간에 유의미한 상관관계가 입증된 바 있다[9].
거시경제가 영화 산업 매출에 미치는 영향을 분석한 선행 연구에서는, 박스오피스 수익데이터와 거시경제 데이터를 결합하여 시계열 분석을 수행하였다[12]. 분석 결과, 거시경제 변동이 영화 산업 매출에 유의미한 영향을 미치며, 경기 침체 시 수익 성장이 뚜렷하게 둔화되는 것으로 나타났다. 특히 경기 침체의 ‘깊이(depth)’가 핵심적인 결정 요인임을 제시하고 있으며, 또한, 현재 연구에서의 문제 인식과 같은 방향성을 보여주고 있다.
결국, 경기가 위축된 상황 속에서, 리스크를 통제해야 하는 영화 제작 투자자와 영화 제작자들은 안전하고 대중적인 '특정 장르'로의 투자를 확대하려는 경향이 있을 수 있다. 반면에 영화 제작 생태계의 이러한 특성은, 흥행이 불투명한 고위험 장르를 배제하게 만드는 요인으로 작용할 수 있다. 영화 산업에서 공급 측면의 장르 선택은 단순히 관객 수요에만 반응하는 것이 아니라, 자금 조달 구조와 금융 환경에 의해서도 형성된다. 프로젝트 파이낸싱 방식으로 운영되는 영화 펀드는 투자 건별로 수익성과 위험을 평가하며, 이 과정에서 자본 조달 비용의 변화는 펀드의 선별 기준과 투자 집중 장르에 영향을 미칠 수 있다[13]. 또한, 문화산업 내 위험회피적 투자 성향에 관한 연구들은, 불확실성이 높은 환경에서 투자 자본이 검증된 포맷과 대중적 장르를 선호하는 경향이 있음을 지적한다[14]. 나아가 장르 다양성과 산업구조 간의 관계를 다룬 연구에서는, 자본 집중이 특정 장르의 공급을 확대하는 동시에 니치 장르의 생태계를 위축시키는 구조적 경향을 확인한 바 있다[14]. 이러한 선행연구들은 실질금리가 장르 선택에 직접적으로 개입하기보다는, 위와 같은 금융·투자 메커니즘을 매개로 하여 장르별 제작 비중의 변화와 간접적으로 관련될 수 있음을 이론적으로 뒷받침한다.
2-3 연구 이슈
앞서 선행 연구에서 살펴본 바와 같이, 거시경제 지표 변화에 따라, 영화 자본의 상업 영화 제작 시 안전한 성과를 기대할 수 있는 장르를 선택하려는 경향이 있다. 그 과정에서 자본조달비용은 상업 영화 프로젝트의 선별 기준에 영향을 미칠 수도 있으며, 이에 대해 미국 영화 산업을 중심으로 한 분석이 이뤄지기도 했다[13]. 또한, 수익성 관점에서 미국 영화산업에서 액션이나 블록버스터 등과 같은 특정 장르로의 편중이 심해지고 있는 상황도 지적되고 있다[14]. 하지만, 자금 조달의 직접적 비용인 ‘실질금리’가 영화 콘텐츠의 공급자인 제작자 및 투자자들의 전반적인 '장르 선택'에 구체적으로 어떤 영향을 주는 지에 대한 실증 연구는 부족한 실정이다[14].
이에 본 연구논문은 한국 상업 영화 산업을 대상으로, 실질금리의 변화가, 특정 장르로의 편중, 예를 들어, 흥행 예측이 쉽고 제작 가성비가 높은 대중적 장르로의 자본 쏠림 혹은 고위험 장르의 점유율 위축 등과 같은 현상을 유발하는지를 계량적으로 살펴보고자 한다. 또한, 실질금리의 변동이 영화 장르별 제작 점유율에 미치는 영향을 분석하는 과정에서, 이와 관련한 두 가지 관점을 반영하였다.
첫째, 자본 조달 비용 증가를 의미하는 영화 기획 및 펀딩 단계의 실질금리 상승이, 한국 상업영화 시장 내 특정 장르들에 대한 구조적인 점유율 편중 현상을 유발하는지를 시차(시차 0, 1, 2)를 고려하여 살펴본다. 둘째, 실질금리 변동에 따라 장르 편중은 어떤 장르 군에서 유의미하게 관찰되는지 탐색적으로 접근한다. 본 연구논문의 결과는 기존의 미시적 흥행 요인 분석에 집중된 영화 산업 분석의 관점에, 금리라는 거시경제적 영역으로 확장을 제공하여, 보다 체계적인 상업 영화 콘텐츠 제작 과정의 이해에 기여할 수 있을 것으로 기대된다.
Ⅲ. 데이터 및 방법론
3-1 데이터 및 변수
본 연구논문에서는 거시경제 지표인 실질금리의 변동이 한국 상업영화의 장르별 제작 비중에 미치는 영향을 실증적으로 분석하기 위해 2000년부터 2025년까지 총 26년간의 시계열 데이터를 구축하였다. 영화 시장 데이터는 KOBIS에 등록된 한국 영화 전수 데이터를 대상으로 활용하였으며, 거시경제 데이터는 지표누리를 통해 제공되는 한국은행의 국고채 3년물 연평균 수익률과 통계청의 소비자물가상승률 데이터를 활용하여 산출하였다[5],[6].
KOBIS와 지표 누리의 데이터는 다음과 같은 전처리 과정을 거쳤다. 첫째, 극장용 상업영화 시장과는 상이한 유통 특성(IPTV 및 VOD 직행 등)을 가지는 성인물 장르는 분석 대상에서 원천적으로 제외하였다. 둘째, 원시 데이터 상 ‘코미디, 액션’과 같이 복합 장르로 표기된 데이터는 개별 장르 단위인 ‘코미디’와 ‘액션’과 같이 분할하여 카운트하였다. 이를 통해 특정 장르적 요소를 복합적으로 갖는 영화가 해당 장르의 점유율 산출에 누락되지 않도록 처리하였다. 단, 장르 분류가 모호한 '기타' 항목은 전체 시장의 모수 산정에는 포함하되 개별 장르별 경향성 분석 단계에서는 제외하되도록 처리하였다.
이후, 두 데이터는 연도를 기준으로 하나의 데이터로 통합하였으며, 해당 제작연도의 전체 상업영화 제작 편수 대비 특정 장르가 차지하는 ‘제작 편수 기준 장르 비중(%)’을 본 연구논문의 종속 변수로 설정하였다. 이 변수는 매출액, 관객 수, 투자금 규모 등을 기준으로 한 시장점유율과는 구별되는 공급 측면의 지표이다. 또한, 독립변수는 영화 제작을 위한 자본 조달 비용을 대리하는 ‘실질금리’로 설정하였다. 이때, 실질금리는 한국은행 국고채 3년물 연평균 수익률에서, 소비자 물가 상승률을 차감하여 산출하였다 [15].
특히, 본 연구논문이 다양한 금리 지표 중 국고채 3년물을 자본 조달 비용의 대리변수로 채택한 이유는 다음과 같다. 첫째, 한국은행이 국고채 유통 수익률을 대출 금리 산정의 기준이 되는 ‘대출 준거금리’로 명시하고 있기 때문이다[16]. 둘째, 한국 영화산업의 주된 자금원인 모태펀드 영화계정의 표준 투자기간이 통상 4년 이내라는 점을 고려할 때, 단기 금리(CD 등)보다는 영화 펀드의 운용 기간에 부합하는 3년물 금리가 자본 비용의 변동성을 가장 적절하게 반영하기 때문이다[17].
3-2 분석 모형 및 방법론
본 연구논문은 실질금리가 영화 장르에 미치는 영향을, 시차를 고려하여 파악하기 위해 시계열 회귀분석(Time-Series Regression)을 수행하였다. 영화 산업의 특성상 프로젝트의 기획 및 펀딩이 완료된 시점과 실제 극장에 개봉하여 KOBIS 데이터베이스에 ‘제작연도’로 기록되는 시점 간에는 상당한 시차가 존재할 수 있다. 자본 시장의 신호가 실제 제작 현장의 의사결정에 반영되기까지의 시계열적 괴리를 보정하기 위해, 당해 연도 실질금리(Lag 0)뿐만 아니라 기획 및 펀딩 단계인 1년 전(Lag 1), 2년 전(Lag 2)의 실질금리를 시차(Time Lag) 변수로 설정하여 각각의 모형에 투입하였다.
구체적으로는 시차별 장르별 제작 비중을 종속변수로 하여 다수의 모형을 구축한 후, 모형들 중에서 통계적으로 유의한 모형을 찾아 집중적으로 살펴보았다. 예를 들어, 코미디 장르의 시차1의 모형에서는, 1년 전 실질 금리가 현재의 코미디 장르 제작 비중에 미치는 영향을 제시한다.
또한, 본 연구논문에서는 종속변수가 특정 장르의 ‘점유율(%)’이라는 점을 고려하여, 변수를 변환하여 선형회귀(OLS)를 적용하였다. 점유율 데이터는 0%에서 100% 사이에 제약된 값을 가지지만, 선형회귀모형에 그대로 적용할 경우 독립변수의 변동에 따라 종속변수의 예측값이 음수가 도출될 수 있다. 이를 보정하기 위해, 종속변수에 자연로그를 취한 로그-선형(Log-Linear) 모형을 채택하였다. 로그-선형 모형은 독립변수인 실질금리가 1%p 상승할 때 종속변수인 장르 점유율이 변화하는 비율(%)로 회귀계수를 해석할 수 있어, 자금 조달 비용 압박에 따른 제작자의 장르 선택 변화를 직관적으로 설명하는 데 적합할 수 있다. 각 장르 및 시기별로 최종적으로 설정된 로그-선형 회귀분석 모형의 수식은 다음과 같다.
| (1) |
- Yt: t기의 특정 장르 점유율
- Xt-k: 시차 k가 적용된 실질금리
식 (1)에서 ln (Yt)는 t기의 특정 장르 제작 비중에 자연로그를 취한 값으로, 본 연구논문의 종속변수이다. Xt-k는 시차 k (k=0, 1, 2)가 적용된 실질금리로, 독립변수에 해당한다. 특히, 본 연구논문에서는 k=0(당해 연도), k=1(1년 전), k=2(2년 전)의 세 가지 시차를 각각 별도의 모형에 투입하여 추정하였다. 이는 자본 시장의 신호(금리 변동)가 실제 영화 제작 의사결정에 반영되기까지 소요되는 시간적 지연을 포착하기 위한 것이다. β0는 절편항으로 실질금리가 0%일 때의 종속변수의 기댓값을 의미하며, β1은 실질금리 1% 변화에 따른 장르별 제작 비중의 변화율(%)을 나타내는 핵심 회귀계수이다. ϵt는 모형에 포함되지 않은 요인들의 영향을 포착하는 오차항으로, 평균 0, 등분산성을 가정한다. 본 연구논문의 표 1 및 표 3에 제시된 계수 값은 각 모형의 β1 추정치에 해당하며, Growth Rate(%) 열은 이 β1 값을 (eβ1 - 1) × 100으로 환산한 수치로, 실질금리 1% 상승 시 해당 장르 제작 비중이 변화하는 비율(%)을 의미한다. 마지막으로 시계열 데이터가 가지는 특성을 검증하기 위해, Durbin-Watson(DW) 통계량을 이용하여 잔차 간의 자기상관성(Serial Correlation)을 점검하고 모형의 통계적 신뢰성을 검증하였다.
Ⅳ. 분 석
4-1 기술 통계
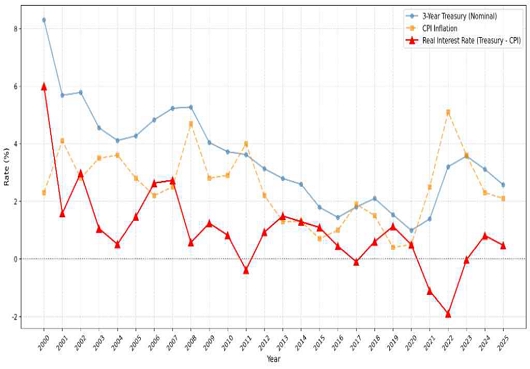
본 연구논문에 투입된 독립변수와 종속변수의 기초적인 데이터 분포와 시계열적 특성을 파악하기 위해 기술통계 분석을 수행하였다. 먼저, 영화 제작의 거시경제적 환경을 대변하는 독립변수(실질금리)의 기술통계를 살펴보았다. 우선, 분석 기간인 2000년부터 2025년(총 26년) 동안 한국의 평균 실질금리는 1.03%로 나타났다. 가장 금리가 높았던 해는 2000년으로 6.00%를 기록하였으며, 가장 낮았던 해는 글로벌 팬데믹 이후 인플레이션이 반영된 2022년으로 –1.90%를 기록하였다.
그림 1은 2000년부터 2025년까지 명목금리(국고채 3년물), 소비자물가상승률(CPI), 실질금리의 연도별 추이를 나타낸다. 실질금리는 분석 기간 동안 최고 6.00%(2000년)에서 최저 –1.90%(2022년)까지 뚜렷한 변동성을 보이고 있으며, 이는 영화 제작 시 자본 조달 비용이 시기별로 크게 달랐음을 의미한다. 본 연구논문은 바로 이 실질금리의 등락이 영화 투자자 및 제작자의 장르 선택에 간접적으로 영향을 미쳐, 장르별 제작 비중의 구조적 변화와 통계적으로 유의미한 영향을 미치는 점에 주목하였다.
Macroeconomic indicators trend chart
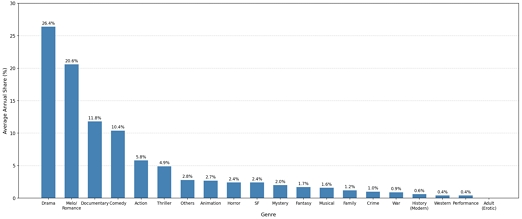
다음으로 종속변수인 상업영화 14개 주요 장르의 연평균 제작 비중(%)에 대한 기술통계량은 그림 2에서와 같이 나타났다.
Average annual market share of Korean films by genre (2000–2025)
지난 26년간 한국 영화 시장에서 평균적으로 가장 높은 제작 비중을 차지한 장르는 드라마(26.39%)였으며, 그 뒤를 멜로/로맨스(20.62%), 다큐멘터리(11.83%), 코미디(10.36%)가 이었다. 이는 한국 상업영화 시장이 소수의 특정 대중 장르를 중심으로 편중되어 있음을 시사한다. 이 외에도 액션, 스릴러 등 분석 대상 장르들의 연평균 점유율은 아래 그래프에 제시된 바와 같은 분포를 나타내고 있다.
4-2 시계열 회귀분석 결과
본 연구논문은 2000년부터 2025년까지의 데이터를 바탕으로, 거시경제 지표인 실질금리의 변동이 상업영화 장르별 제작비중에 미치는 영향을 규명하기 위해 로그-선형(Log-Linear) 시계열 회귀분석을 수행하였다.
분석 대상인 주요 장르에 대해 기획 및 제작 시차(Lag 0, Lag 1, Lag 2)를 적용하여 분석하였으며, 그 결과로 구축된 모형 중, 통계적 유의성이 높은 상위 15개 모형의 결과는 표 1과 같다.

Regression results for real interest rates and film genre market share (top 15 models)
또한, 전체 모형들을 대상으로 다중검정 보정을 실시하였다. Bonferroni 보정(α = 0.05/25 = 0.002) 적용 시 Fantasy(Lag 0), Performance(Lag 2), Animation(Lag 1), Comedy(Lag 2), Action(Lag 0), Horror(Lag 0), Mystery(Lag 0)의 7개 모형이 유의성을 유지하였다. 보수적 성격의 Bonferroni 보정을 보완하기 위해 BH(Benjamini-Hochberg) FDR 보정을 병행 적용한 결과, 위 7개 모형에 더하여 Action(Lag 1), Performance(Lag 1), Thriller(Lag 0), Comedy(Lag 1), Fantasy(Lag 1)의 5개 모형이 추가로 유의성을 확보하여 총 12개 모형이 FDR 기준에서 통계적으로 유의한 것으로 나타났다. 이러한 결과는 본 연구논문의 주요 결과—특히 Comedy 장르의 일관된 양(+)의 관계와 Performance 장르의 음(-)의 관계—가 다중검정 보정 후에도 통계적 안정성을 유지함을 확인해 준다.
이어서, 앞서 도출된 로그-선형(Log-Linear) 시계열 회귀모형들 중에서, 통계적 유의수준(p<.05)을 충족한 상위 10개 유의 모형만을 선별하여 해당 모형들의 통계적 신뢰성을 확보하기 위한 잔차의 정규성 및 독립성 검증을 수행하였다. 우선, Shapiro-Wilk 검정을 통해 잔차의 정규성을 검토한 결과, 모형별로 차이가 관찰되었다. 가장 대표적인 모형인 코미디 장르(Lag 2)와 미스터리 장르(Lag 2)는 유의확률이 각각 0.2883과 0.0905로 도출되어, 통상적인 유의수준 0.05를 웃돌며 정규성 가정을 충족하였다. 반면, 공연 장르 모형의 경우 Lag 1(p=0.0873)은 정규성을 만족하였으나, Lag 2(p=0.0206)와 Lag 0(p=0.0380)에서는 정규성 가정을 기각하였다. 이는 공연 장르 점유율 데이터의 극단적인 비대칭성에 기인한 것으로, 해당 모형의 회귀계수 해석 시 통계적 편향 가능성에 대한 주의가 요구된다.
다음으로 잔차의 독립성을 점검하기 위해 Durbin-Watson (DW) 통계량을 확인하였다. 검증 결과, 미스터리 장르(Lag 2)는 DW 통계량이 2.0445로 산출되어 잔차 간 자기상관이 없는 이상적인 모형으로 확인되었다. 그러나 코미디 장르(Lag 2, DW=0.5604) 및 공연 장르(Lag 2, DW=1.1880)를 비롯한 대다수 모형에서는 1.5 미만의 수치를 보이며 양의 자기상관이 다소 존재하는 것으로 나타났다.
이러한 잔차의 자기상관성은 특정 장르의 흥행이나 투자 자본의 쏠림 현상이 단년에 그치지 않고, 이듬해의 기획 및 투자 의사결정에까지 관성적으로 영향을 미치는 영화 산업 특유의 시계열적 생태가 데이터에 반영된 결과이다. 따라서 본 연구논문의 분석 결과를 특정 연도의 금리가 특정 장르 점유율을 즉각적으로 변화시킨다는 선형 인과관계로 해석하는 것은 지양해야 할 필요가 있다. 대신, 자본 조달 비용의 상승이 장르의 양극화와 보수적 투자를 유발한다는 거시적인 경향성이 시차를 갖고 존재한다는 관점으로 접근하는 것이 필요하다. 앞서 살펴본, 상위 10개의 유의미한 모형에 대한 구체적인 통계적 검정 결과는 표 2와 같다.
Residual diagnostic test results for time series regression models (top 10 models)
총 10개의 모형에 대한 분석 결과, 결과적으로는 자본 조달 비용을 대리하는 실질금리의 변동은 특정 장르의 점유율 확대와 위축에 유의미한 방향성을 제시하는 것으로 확인되었다. 유의수준 5%에서 통계적 유의성을 보인 모형들은 양과 음의 영향으로 나누어 정리하면 다음과 같다. 우선, ‘공연’, ‘미스터리’, ‘뮤지컬’과 같이 타겟층이 한정적인 장르들은 금리 상승 시 점유율이 급감하는 음의 방향성이 비교적 강하게 나타났다. 반면, 대중적인 ‘코미디’ 장르는 분석된 모든 시차에서 유일하게 일관된 양의 영향을 보여주었고, 실제 금리 상승기에 점유율이 확대되는 경향을 보였다. 한편, 판타지, 멜로/로맨스, 드라마, SF 등의 장르는 유의수준 10%에서 경계적인 유의성을 나타냈다.
특히, 모든 시차에서 일관된 결과를 보여준 ‘코미디’ 장르에서의 결과에 주목할 필요가 있다. 표 3에서 코미디 장르에 대한 3개 모형 결과를 제시하였다.
Regression results for real interest rates and comedy genre production share
표 3은 실질금리가 코미디 영화 장르의 점유율에 미치는 영향을 시차(Lag 0, Lag 1, Lag 2)별로 분석한 회귀분석 결과이다. 분석 결과, 모든 시차 모형에서 독립변수는 종속변수에 통계적으로 유의미한 정(+)의 영향을 미치는 것으로 나타났다. 세 모형의 회귀계수를 비교하면, Lag 0(0.2946)과 Lag 1(0.2846)이 Lag 2(0.2295)보다 다소 큰 값을 보였다. 그러나 통계적 유의성 측면에서는 Lag 2 모형이 p<0.01 수준에서 가장 높은 유의성을 보였으며(Lag 0, Lag 1은 p<0.05), 모형의 설명력을 나타내는 결정계수(R-squared) 역시 0.3035로 세 모형 중 가장 높았고, 모형의 적합도를 평가하는 F-통계량 또한 9.5866으로 가장 크게 나타났다. 즉, 회귀계수의 절대적인 크기는 Lag 0 모형이 가장 크지만, 모형의 통계적 안정성과 설명력 측면에서는 Lag 2 모형이 가장 우수한 것으로 판단된다.
Ⅴ. 논의 및 결론
본 연구논문은 2000년부터 2025년까지의 KOBIS 상업영화 데이터와 거시경제 지표를 활용하여, 실질금리의 변동이 한국 영화 시장의 장르별 점유율에 미치는 영향을 실증적으로 분석하였다. 종속변수인 비율(%) 데이터의 한계를 극복하기 위해 로그-선형(Log-Linear) 시계열 회귀모형을 도입하였다. 그 결과, 거시경제의 자본 조달 비용(실질금리)과 영화 제작 시장의 장르별 비중 간에는 유의미한 통계적 관계가 확인되었다. 타겟층이 한정적인 공연, 미스터리, 뮤지컬 등의 장르는 실질금리와 음(-)의 관계를, 코미디 장르는 모든 시차(Lag 0, 1, 2)에서 통계적으로 유의미한 양(+)의 관계를 보였다. 이러한 실증 분석은 실질금리 변동이 장르별 제작 비중의 변화에 통계적으로 유의미한 영향을 미친다는 근거를 제시한다.
본 연구논문의 시사점은 다음과 같다. 첫째, 학술적 측면에서 본 연구논문은 그간 미시적인 흥행 요인 분석에 치중되어 있던 기존 영화 산업 연구의 외연을 거시경제학적 영역으로 확장해 볼 수 있는 가능성을 탐색한 것에 의의가 있다. 특히, 자본 조달 비용을 나타내는 실질금리를 활용한 연구는, 거시적 지표가 개별 영화의 흥행을 넘어 산업 전체의 ‘장르 생태계’ 변화와 연관될 수 있음을 실증적으로 제시하고 있다. 이러한 결과를 통해 문화경제학 분야에 ‘자본의 위험 회피’라는 거시적 설명 틀을 적용해 볼 수 있는 실증적 단서를 제공하였다. 둘째, 실무적 측면에서도 영화 산업의 장르 편중이 거시 자본 시장의 흐름과 연관되어 있을 가능성을 수치상으로 확인할 수 있었다. 특히 기획 및 펀딩 단계(Lag 1, 2)의 금리 인상이 1~2년 후 극장가의 장르 다양성 감소를 예측하는 선행 지표로 작용할 여지가 있음을 시사한다.
하지만, 본 연구논문은 분석 기간(2000~2025년) 내에 발생한 영화 산업의 구조적 변화를 모형에 완전히 반영하지 못했다. 본 연구논문의 종속변수는 제작 편수 기준 장르 비중으로, 실제 투자금이나 제작비, 매출액 등 자본 흐름을 직접적으로 반영하지 못한다는 한계가 있다. 따라서 본 연구논문에서 관찰된 장르 비중의 변화가 실제 자본의 장르별 집중을 의미하는지를 확인하기 위해서는, 장르별 평균 제작비, 투자금 규모, 스크린 수, 배급 규모 등의 보조 지표를 포함한 후속 연구가 필요하다. 또한, 다중검정 문제를 보완하기 위해 Bonferroni 보정 및 BH(Benjamini-Hochberg) FDR 보정을 실시하였다. 다만 Bonferroni 보정은 보수적 방법으로 알려져 있는 만큼, 본 연구논문의 결과는 확증적 근거보다는 탐색적 시사점으로서의 의의를 갖는 것으로 해석하는 것이 적절하다.
분석 결과에 따르면, 실질금리 하락 시에는 코미디 장르의 제작 비중 감소와 니치 장르의 비중 증가 경향이 나타날 것으로 보이지만, 이에 대한 실증적 검증은 후속 연구에서 이뤄질 필요가 있다. 특히, 2010년대 후반 OTT 플랫폼의 급부상이나 2020년 COVID-19 팬데믹과 같은 거시적 충격이 장르 점유율 변동에 미친 독립적 영향력을 분리해 내기 위해서는, 향후 더미 변수(Dummy Variable)를 추가하거나 시점별 분할 분석을 수행할 필요가 있다. 또한, 잔차 분석 과정에서 일부 확인된 자기상관성에 대한 더 정교한 분석이 필요하다. 이는 전년도의 흥행 유행이 이듬해의 제작에 영향을 미치는 산업 특유의 관성을 의미할 수 있으며, 향후 후속 연구에서 이러한 시계열적 동태성을 자기회귀시차분포(ARDL) 모형이나 벡터자기회귀(VAR) 모형 등 정교한 모형으로 다룰 필요가 있다. 더 나아가, 본 연구논문에서 사용된 장르별 제작 비중은 구성자료(compositional data)의 특성을 가지며, 각 장르의 비중 합이 100%를 이루는 제약 조건이 존재한다. 이러한 데이터 구조에서 각 장르를 독립적인 종속변수로 분리하여 로그-선형 OLS를 반복 적용하는 방식은, 장르 간 상호의존성을 반영하지 못한다는 방법론적 한계가 있다. 향후 연구에서는 Dirichlet 회귀모형이나 로그비율(log-ratio) 변환에 기반한 구성자료 분석 방법론의 적용을 검토할 필요가 있다.
결론적으로, 본 연구논문은 거시경제 지표인 실질금리의 변동이 한국 상업영화 콘텐츠 제작 시장의 장르 편중 현상에 유의미한 영향을 미친다는 실증적 근거를 제시하였다는 점에서 그 의의가 있다. 실질금리 상승기에 공연, 미스터리, 뮤지컬 등 니치 장르의 제작 비중이 급감하는 반면, 코미디 장르는 일관되게 제작 비중이 확대되는 패턴은, 실질금리 변동이 장르별 제작 비중의 변화에 통계적으로 유의미한 영향을 미친다는 실증적 근거를 제시하고 있으며, 해당 관계의 인과적 기제는 추가적인 연구에서 다뤄질 것으로 기대된다. 이러한 결과는 콘텐츠 기획 및 투자 의사결정 과정에서 거시경제 환경에 대한 선제적 인식이 공급 측면의 재정적 건전성과 장르 다양성 확보에 기여할 수 있음을 함의한다.
또한, 본 연구논문의 분석 틀은 영화 산업에 국한되지 않고 보다 광범위한 콘텐츠 생태계로 확장될 필요가 있다. OTT 플랫폼의 급성장은 영화와 드라마, 다큐멘터리, 예능 등 다양한 콘텐츠 장르 간의 경계를 허물고 있으며, 이러한 환경에서 자본 조달 비용의 변화가 OTT 오리지널 콘텐츠의 장르 구성에 어떠한 영향을 미치는지에 대한 실증적 탐구는 충분히 의미 있는 후속 연구 과제가 될 것이다. 특히, 국내외 OTT 플랫폼의 콘텐츠 투자 포트폴리오는 글로벌 금융시장의 금리 환경과 맞닿아 있는 만큼, 본 연구논문에서 확인된 위험 회피적 장르 쏠림 현상이 OTT 생태계에서도 유사하게 관찰될 가능성을 배제하기 어렵다.
나아가, 한국 영화 산업을 넘어 다른 국가의 영화 시장 혹은 문화 콘텐츠 산업 전반을 대상으로 동일한 분석 틀을 적용하는 비교 연구 역시 의미 있는 확장 방향이 될 수 있다. 각국의 자본 조달 구조와 금융 시장 환경이 상이한 만큼, 실질금리와 장르 편중 간의 관계가 문화적·제도적 맥락에 따라 어떻게 다르게 발현되는지를 비교함으로써, 본 연구논문의 발견이 한국 영화 산업의 특수성에 기인한 것인지 혹은 자본 집약적 콘텐츠 산업 전반에 적용될 수 있는 보편적 현상인지를 검증하는 데 기여할 수 있을 것이다. 이러한 후속 연구들의 축적을 통해, 거시경제와 콘텐츠 생태계 사이의 구조적 연관성에 대한 이론적·실증적 이해가 한층 심화되기를 기대한다.
References
-
C. Jang and S. Kim, “Factors Influencing the Export of Cultural and Artistic Copyright in the Korean Media Industry,” Telecommunications Policy, Vol. 50, No.1, 103078, 2025.
[https://doi.org/10.1016/j.telpol.2025.103078]

- Oxford Economics, The Economic Contribution of the Film and Television Industries in South Korea, Motion Picture Association, 2014. https://www.mpa-apac.org/wp-content/uploads/2014/08/Economic_Contribution_of_the_Film_and_Television_Industries_in_South_Korea1.pdf
-
J. Lee, “The Ascent of K-Content: Industry Structure and Growth Drivers,” KDI Focus, No. 140, 2025.
[https://doi.org/10.22740/kdi.focus.e.2025.140]
-
K.-D. Kim, “A Study on the Effects of Venture Investment Company and Film Investment Association on the Development of Korean Film Industry: Focusing on 1997–2010,” Contemporary Film Studies, Vol. 15, No. 1, pp. 31-53, 2019.
[https://doi.org/10.15751/cofis.2019.15.1.31]
- Korean Film Council, Movie Information List [Excel Spreadsheet], Korea Box-office Information System (KOBIS), 17 January 2026. https://www.kobis.or.kr/kobis/business/mast/mvie/searchMovieList.do#none
- Jipyounuri. Market Interest Rate Trends [Statistical table] [Internet]. Available: https://www.index.go.kr/unity/potal/main/EachDtlPageDetail.do?idx_cd=1073, .
-
P. K. Singh and S. Asthana, “Financial Sustainability in the Film Industry: Challenges, Strategies, and Future Directions,” International Journal on Science and Technology, Vol. 16, No. 3, 2025.
[https://doi.org/10.71097/IJSAT.v16.i3.3691]
- M. Oh, The Relevant Empirical Research on Motion Picture Box Office Performance: Focusing on Changes in Major Factors in Korean Commercial Films, Master’s Thesis, Korea University, Seoul, 2020.
-
D.-I. Jeong, Y. Kim, C. Ahn, and Y. Park, “The Dynamics of Film Genre Box Office Performance: Effects of Macroeconomic Conditions, Trend Momentum, and Inter-Genre Competition,” The Journal of the Convergence on Culture Technology, Vol. 9, No. 2, pp. 389-397, 2023.
[https://doi.org/10.17703/JCCT.2023.9.2.389]
-
Q. Yin, “Using Statistical Methods to Analyze the Impact of Economic Recession on the Film Industry in China and the United States,” Advances in Economics, Management and Political Sciences, Vol. 196, pp. 14-22, 2025.
[https://doi.org/10.54254/2754-1169/2025.BJ24758]
- K. Sen, Recessions and Hollywood Production Houses: How Do They Weather the Storm? [Internet]. Available: https://www.kankonsen.com/post/how-did-recessions-like-the-great-depression-and-2008-s-financial-crisis-shape-hollywood-productions, .
-
T. Orme and H. L. Vogel, “Is the Motion-Pictures Industry Recession Proof?,” International Advances in Economic Research, Vol. 26, No. 4, pp. 363-375, 2020.
[https://doi.org/10.1007/s11294-020-09811-2]
-
C. Opitz and K. H. Hofmann, “Adverse Selection and Moral Hazard in Equity Partnerships: Evidence from Hollywood’s Slate Financing Agreements,” Journal of Economics & Management Strategy, Vol. 23, No. 4, pp. 811-838, 2014.
[https://doi.org/10.1111/jems.12069]
-
J. McKenzie, “The Economics of Movies (Revisited): A Survey of Recent Literature,” Journal of Economic Surveys, Vol. 37, No. 2, pp. 480-525, 2023.
[https://doi.org/10.1111/joes.12498]
- Jipyounuri. Consumer Price Index and Inflation Rates by Major Category [Statistical Table] [Internet]. Available: https://www.index.go.kr/unity/potal/main/EachDtlPageDetail.do?idx_cd=1060, .
- Bank of Korea. Easy Guide to Economic Indicators (2023 ed.) [Internet]. Available: https://www.bok.or.kr/portal/bbs/P0000605/view.do?nttId=10081245&menuNo=200462, .
- Korea Venture Investment Corporation. Announcement of the 2025 December Special Call for Applications for the Mother Fund (Film, Science & ICT) Investment Program [Public Notice] [Internet]. Available: https://www.kvic.or.kr/notice/kvic-notice/investment-business-notice?pageNo=2&searchCategory=&searchType=all&searchWord=&id=4646#none, .
저자소개
2025년~현 재: 강원대학교 데이터사이언스학과 재학
※관심분야:AI
2016년:연세대학교 대학원 (공학박사-정보산업공학)
2021년~현 재: 강원대학교 데이터사이언스학과 부교수
※관심분야:기술경영, 머신러닝 등